

Negativado Empréstimo Pessoal
SPASA Inc.
- 3,9
- 752.00 avaliações
- 500.00K
- Downloads
- Free
- Preço
Capturas de tela
Negativado Empréstimo Pessoal Prós e contras
Prós
- Simulação de empréstimo diretamente pelo celular.
- Processo de solicitação simples e totalmente digital.
- Pode atender usuários com histórico de crédito limitado.
- Permite consultar as condições antes de concluir a proposta.
- Facilita o acompanhamento das etapas da solicitação.
Contras
- As taxas podem ser elevadas para perfis considerados de maior risco.
- A aprovação não é garantida após o preenchimento da proposta.
- O valor liberado pode ser menor que o solicitado.
- É necessário analisar cuidadosamente o custo total do empréstimo.
- A disponibilidade pode variar conforme região e perfil do usuário.
 Análise por All-app
Quando alguém está com o nome negativado, encontrar uma forma responsável de comparar possibilidades de crédito costuma ser mais difícil do que simplesmente procurar “empréstimo” na loja de aplicativos. Foi nesse ponto que eu testei o Negativado Empréstimo Pessoal, um aplicativo de finanças da SPASA Inc. A proposta é permitir simulações de empréstimo pessoal, consignado e alternativas voltadas a pessoas negativadas, com foco em visualizar condições antes de tomar uma decisão.
Minha impressão geral é que ele funciona melhor como uma ferramenta de triagem do que como uma solução mágica para conseguir dinheiro. Essa diferença é importante. O aplicativo pode ajudar a organizar uma busca que normalmente seria confusa, mas a simulação não elimina a análise de crédito, não transforma juros altos em juros baixos e não substitui a leitura cuidadosa do contrato. Para quem entende esse limite, a experiência pode ser útil; para quem procura aprovação garantida, provavelmente vai gerar expectativas erradas.
O que a proposta realmente entrega ao usuário
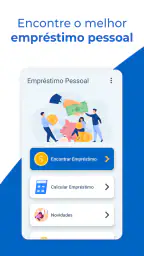
A capacidade central do app é reunir simulações de modalidades diferentes em uma mesma experiência. Em vez de começar visitando vários sites ou conversando com atendentes sem saber quais perguntas fazer, eu consigo partir de uma necessidade concreta: preciso de crédito pessoal, quero verificar uma opção consignada ou estou tentando descobrir se existe alguma alternativa mesmo com restrição no CPF.
Essa organização faz diferença porque cada modalidade atende a uma situação distinta. O empréstimo pessoal normalmente depende da análise do perfil e pode ter parcelas mais flexíveis, mas também pode ficar caro para quem representa maior risco. O consignado costuma ser associado a uma fonte de renda específica e a descontos programados, enquanto a opção para negativado é voltada justamente a um público que encontra mais barreiras nas alternativas tradicionais. Misturar tudo como se fosse a mesma coisa seria um erro, e a divisão proposta pelo aplicativo ajuda a começar a comparação com mais clareza.
O app é gratuito e tem classificação livre, portanto pode ser instalado por um público amplo. Ele exige Android a partir da versão 5.0, o que inclui muitos aparelhos mais antigos. Na loja, aparece com média de 3,9 em cerca de dois mil ratings e já ultrapassou meio milhão de instalações. Esses números não garantem que a experiência será igual para todos, mas mostram que a ferramenta alcançou uma quantidade relevante de pessoas procurando esse tipo de serviço.
Também achei significativo que a versão atual seja a 1.83. Para o usuário, isso sugere um aplicativo que passou por ciclos de manutenção e ajustes, embora a presença de uma versão numerada não seja motivo suficiente para confiar automaticamente em qualquer proposta financeira exibida. Em crédito, a qualidade da decisão depende muito mais das condições apresentadas e da capacidade de pagamento do que da aparência ou da idade do aplicativo.
Por que a simulação é mais importante do que a promessa
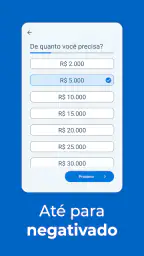
O ponto mais valioso está no momento anterior à contratação. Quando eu simulo, consigo transformar uma necessidade vaga em perguntas objetivas: qual valor realmente preciso, quanto cabe no meu orçamento mensal e por quanto tempo aceito ficar pagando? Mesmo que a oferta final dependa de uma análise posterior, esse exercício já reduz a chance de pedir um valor exagerado apenas porque ele aparece disponível na tela.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Para uma pessoa negativada, essa etapa é especialmente relevante. A urgência pode levar a aceitar a primeira proposta que pareça possível. O aplicativo ajuda a criar uma pausa entre o problema e a decisão. Essa pausa é pequena, mas pode ser a diferença entre escolher uma parcela suportável e assumir um compromisso que consome boa parte da renda.
Eu recomendo anotar o resultado de cada simulação, incluindo o valor solicitado, o número de parcelas, o total a pagar e qualquer custo adicional indicado. Não basta olhar apenas para a parcela mensal. Uma prestação aparentemente confortável pode esconder um prazo longo demais, e o custo final pode ser muito maior do que o valor recebido. Esse é um uso mais inteligente da ferramenta do que simplesmente clicar na opção com a menor parcela.
Como eu usaria o aplicativo no dia a dia
Imagine uma situação comum: uma pessoa precisa trocar um eletrodoméstico essencial depois de uma quebra inesperada e não tem reserva suficiente. Ela abre o app pensando em pedir um valor arredondado, mas começa simulando somente o custo do equipamento e do transporte. Depois, compara a parcela com as despesas fixas, separa uma margem para imprevistos e verifica se a prestação ainda caberia caso a renda do mês fosse menor.
Nesse cenário, o aplicativo serve como uma calculadora de decisão. Ele não resolve o orçamento, mas ajuda a evitar que o usuário confunda “consigo solicitar” com “consigo pagar”. Eu também faria uma segunda simulação com um valor menor, mesmo que isso exigisse adiar uma compra não essencial. Comparar esses dois resultados revela quanto o dinheiro extra realmente custa e se a conveniência de receber mais agora compensa o comprometimento futuro.
Outro detalhe prático é separar a finalidade do crédito antes de começar. Se o dinheiro será usado para quitar uma dívida mais cara, a comparação precisa considerar o custo da dívida antiga e o custo total do novo empréstimo. Se será usado para consumo, a pergunta principal é se o item pode esperar. O app pode apresentar caminhos de crédito, mas não sabe fazer essa avaliação pessoal por você.
Eu evitaria preencher informações no impulso. Antes de avançar, deixaria documentos pessoais e dados de renda organizados, conferiria se estou no aplicativo correto e leria cada tela com calma. Em serviços financeiros, pressa é uma desvantagem. Uma simulação deve esclarecer a decisão, não pressionar o usuário a concluir uma contratação sem entender as condições.
O melhor cenário para quem está negativado
O público que mais pode aproveitar a proposta é formado por pessoas que já sabem quanto precisam e querem comparar possibilidades sem começar por uma agência ou por uma busca desorganizada. A ferramenta é particularmente interessante quando existe uma renda previsível, mas o histórico de crédito dificulta o acesso a produtos comuns.
Mesmo nesse caso, eu não trataria a categoria “para negativado” como sinônimo de aprovação facilitada. O termo descreve o público pretendido, não uma promessa de resultado individual. A análise pode considerar vários fatores, e o usuário deve estar preparado para receber uma condição diferente da imaginada ou para não encontrar uma alternativa adequada naquele momento.
O melhor uso, na minha opinião, é chegar ao aplicativo com um limite pessoal definido. Por exemplo, decidir antecipadamente que a parcela não pode ultrapassar uma parte razoável da renda disponível depois das despesas essenciais. Esse limite deve ser calculado antes de olhar as ofertas, porque uma tela com valores disponíveis pode influenciar a pessoa a aumentar o orçamento sem perceber.
Também vale simular o consignado somente se a pessoa realmente se enquadrar nessa modalidade. Ele não deve ser escolhido apenas porque a parcela parece menor. O desconto associado à renda pode reduzir a margem para alimentação, transporte, remédios e outras contas. Uma parcela menor em relação ao empréstimo pessoal não significa necessariamente uma decisão melhor para todos.
Onde aparecem os principais atritos
A primeira limitação é estrutural: simular não é contratar e muito menos receber o dinheiro. O usuário precisa distinguir claramente essas etapas. Um resultado favorável na tela pode depender de avaliação posterior, e a condição inicial pode mudar quando os dados forem analisados. Eu considero essa uma razão para não organizar uma emergência contando exclusivamente com o valor simulado.
A segunda é a dificuldade de comparar propostas financeiras de forma justa. A parcela é fácil de entender, mas o custo total exige mais atenção. Também é necessário observar juros, encargos, prazo e eventuais condições associadas. Se a pessoa não registrar esses elementos, pode acabar escolhendo a alternativa que parece mais leve no mês, mas é mais pesada ao longo do contrato.
Há ainda um trade-off entre conveniência e investigação. Um aplicativo que concentra simulações economiza tempo, mas pode fazer o usuário parar de pesquisar cedo demais. Eu usaria o resultado como ponto de partida e confirmaria a instituição responsável, as condições contratuais e o canal oficial antes de fornecer informações sensíveis ou aceitar qualquer compromisso.
Outra fricção possível está no perfil de quem usa aparelhos mais antigos. Embora o requisito mínimo seja Android 5.0, compatibilidade do sistema não significa que todos os celulares terão a mesma velocidade ou estabilidade. Em um processo financeiro, travamentos, telas que não carregam ou interrupções podem ser mais do que inconvenientes: podem levar a repetir uma operação sem saber se ela foi concluída. Por isso, eu confirmaria cada etapa antes de tentar novamente.
Eu também não recomendaria o app para quem está procurando uma comparação ampla de investimentos, controle detalhado de orçamento ou acompanhamento completo de contas. A proposta é mais específica: simular crédito pessoal, consignado e alternativas para negativados. Quem precisa administrar a vida financeira inteira deve procurar uma ferramenta desenvolvida para orçamento e planejamento, não esperar que este aplicativo cumpra esse papel.
Comparação com as alternativas mais comuns
Comparado a procurar crédito diretamente no banco onde a pessoa já recebe, o aplicativo pode ser mais conveniente para explorar modalidades diferentes. O banco costuma conhecer o relacionamento do cliente e pode oferecer uma experiência mais integrada, mas nem sempre apresenta alternativas adequadas para quem tem restrição. O app ganha como porta de entrada para a pesquisa, enquanto o banco pode ser melhor para confirmar uma oferta já conhecida e acompanhar o contrato.
Em relação a conversar com um correspondente ou atendente, a simulação digital dá mais autonomia e permite repetir cenários sem precisar explicar a situação várias vezes. Por outro lado, o atendimento humano pode ajudar a esclarecer uma cláusula ou identificar um detalhe que passa despercebido em uma tela. Eu não escolheria um método exclusivamente por ser digital; escolheria o que me permitisse entender melhor o custo e as obrigações.
Também existe a alternativa de negociar diretamente uma dívida antes de contratar um novo empréstimo. Essa opção pode ser superior quando o problema principal é uma parcela atrasada ou um saldo que poderia ser renegociado com condições mais adequadas. Usar crédito novo para cobrir crédito antigo só faz sentido se o custo total e o fluxo de pagamento realmente melhorarem. A simulação do app pode ajudar nessa conta, mas não deve ser usada para justificar uma sequência de empréstimos.
Três formas mais inteligentes de tirar proveito da ferramenta
A primeira é fazer uma simulação de controle com valor inferior ao inicialmente desejado. Isso revela se a necessidade é realmente financeira ou se parte dela pode ser adiada, substituída ou paga com uma reserva. É um teste simples, mas pouco usado, e ajuda a medir quanto a parcela muda quando o valor solicitado diminui.
A segunda é comparar o prazo pelo custo da liberdade futura. Uma parcela mais baixa pode parecer vantajosa, mas manter uma obrigação por mais tempo reduz a capacidade de lidar com uma nova emergência. Eu observaria não apenas se a prestação cabe hoje, mas também por quantos meses ela continuará comprometendo a renda. Esse raciocínio é particularmente importante para quem já está com orçamento apertado.
A terceira é separar a pesquisa da contratação. Primeiro eu faria as simulações, salvaria ou anotaria as condições e só depois verificaria a proposta com calma. Não forneceria dados adicionais apenas para descobrir o valor final sem antes entender quem está oferecendo o crédito e quais compromissos serão assumidos. Essa sequência reduz a pressão emocional e torna mais fácil comparar o app com uma alternativa encontrada fora dele.
Um quarto cuidado é simular depois de organizar as dívidas existentes. Se eu não souber quanto já pago por mês, qualquer nova parcela será avaliada no escuro. Uma lista simples com aluguel, alimentação, transporte, contas, dívidas e gastos variáveis já oferece uma visão mais realista. O aplicativo é mais útil quando recebe uma decisão parcialmente preparada, não quando precisa substituir todo o planejamento financeiro.
Quem mais se beneficia e quem deveria procurar outra solução
Eu recomendaria o Negativado Empréstimo Pessoal para quem precisa explorar crédito com objetividade, especialmente se a restrição no nome tornou as opções tradicionais menos acessíveis. Ele pode ser um primeiro passo prático para entender modalidades e testar parcelas antes de conversar com uma instituição. Também é adequado para quem prefere fazer essa triagem pelo celular e tem disciplina para não confundir simulação com aprovação.
Ele faz menos sentido para quem já possui uma oferta clara no banco, conhece o custo total e só precisa concluir uma operação segura. Nesse caso, adicionar uma etapa de pesquisa pode não trazer benefício. Também não é a melhor escolha para quem não consegue pagar nenhuma parcela sem cortar despesas essenciais. Nenhum simulador transforma uma renda insuficiente em capacidade real de pagamento.
Eu teria cautela redobrada se a finalidade fosse pagar outra dívida urgente sem um plano de saída. O crédito pode aliviar a pressão de hoje e ampliar o problema do próximo mês. Antes de avançar, eu tentaria negociar diretamente, reduzir o valor solicitado ou buscar orientação financeira independente. A existência de uma opção no aplicativo não significa que ela seja adequada para a situação individual.
Para famílias, pode ser útil fazer a simulação junto com outra pessoa responsável pelo orçamento. Uma segunda leitura costuma identificar parcelas esquecidas, prazos longos ou uma finalidade que não é tão urgente quanto parecia. Essa conversa também evita que apenas quem está mais pressionado tome uma decisão que afete toda a casa.
Minha avaliação depois de usar a proposta
O valor do aplicativo está na organização da busca por crédito, sobretudo para quem enfrenta a barreira da negativação e precisa visualizar caminhos possíveis. Eu gostei mais da ideia de comparar modalidades antes de agir do que da promessa implícita de facilidade. Quando usado com limites claros, ele pode transformar uma procura ansiosa em uma decisão mais racional.
Ao mesmo tempo, a ferramenta exige maturidade financeira. O usuário precisa ler o resultado além da parcela, verificar o custo total, confirmar a instituição e entender que a análise final pode ser decisiva. Quem espera dinheiro rápido, aprovação garantida ou uma solução automática para dívidas provavelmente não encontrará aqui a resposta que procura.
Minha recomendação é instalar somente se você tiver uma necessidade definida e estiver disposto a fazer contas antes de aceitar qualquer proposta. Simule mais de um valor, compare prazos, registre as condições e confira se a prestação continua possível depois das despesas essenciais. Para esse perfil, o app pode ser uma ajuda prática e gratuita na etapa de pesquisa. Para quem já está sem margem no orçamento, a melhor decisão pode ser não contratar nada agora.
No fim, considero o Negativado Empréstimo Pessoal mais útil como um filtro de possibilidades do que como um atalho financeiro. Ele atende bem ao usuário que quer investigar crédito pessoal, consignado e alternativas para negativados com calma, mas sua verdadeira vantagem aparece somente quando a simulação é usada para dizer “não” a uma parcela inviável. Essa é a forma mais segura de aproveitar o aplicativo: usar a tecnologia para enxergar melhor a decisão, não para acelerar uma dívida.
Perguntas frequentes
O que é o Negativado Empréstimo Pessoal?
O Negativado Empréstimo Pessoal é uma solução voltada a pessoas que procuram crédito mesmo estando com restrições no CPF. A proposta normalmente é facilitar a solicitação, permitindo preencher dados pessoais, informar a renda e consultar possíveis ofertas pelo celular. No entanto, o aplicativo ou serviço não garante aprovação automática: cada pedido pode passar por análise de perfil, renda, histórico financeiro e políticas dos parceiros.
Quem está negativado pode realmente conseguir um empréstimo pelo aplicativo?
Pessoas negativadas podem enviar uma solicitação, mas isso não significa que o empréstimo será aprovado. A decisão depende da instituição responsável pela oferta e de critérios como capacidade de pagamento, renda comprovada, valor solicitado e relacionamento financeiro. Em alguns casos, podem ser apresentadas alternativas com juros mais altos, prazo diferente ou exigência de garantia. Leia a proposta completa antes de aceitar.
O aplicativo Negativado Empréstimo Pessoal é seguro para informar meus dados?
Antes de cadastrar informações, verifique se o aplicativo foi baixado de uma loja oficial, confira o nome do desenvolvedor, as avaliações e as permissões solicitadas. Nunca forneça senhas bancárias, códigos recebidos por SMS ou dados fora dos canais oficiais. Também é importante ler a política de privacidade e confirmar para quais empresas os dados poderão ser compartilhados durante a análise de crédito.
Existem taxas, juros ou cobranças antecipadas para solicitar o empréstimo?
Podem existir juros, tarifas, impostos e outros custos, dependendo da instituição que apresentar a oferta. O custo total deve ser analisado pelo CET, e não apenas pela parcela mensal. Desconfie de qualquer pessoa que exija pagamento antecipado para liberar o crédito, especialmente por Pix ou depósito. Em uma contratação legítima, todas as condições devem aparecer claramente no contrato antes da confirmação.
Como evitar golpes ao procurar empréstimo para negativado?
Para reduzir o risco de fraude, use somente canais oficiais e confirme se a empresa está devidamente identificada. Não pague taxas antecipadas para desbloqueio, seguro ou cadastro, nem compartilhe códigos de autenticação. Compare o CET, confira o contrato, avalie o prazo e certifique-se de que a parcela cabe no orçamento. Se a oferta parecer urgente, fácil demais ou sem análise, redobre a atenção.


